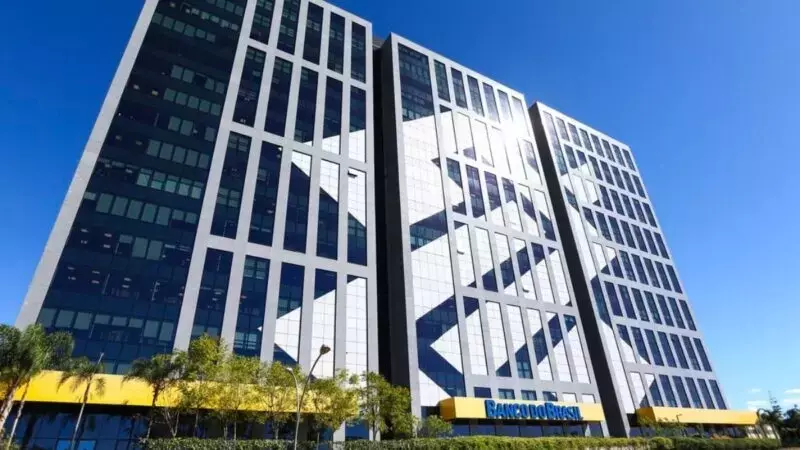
À medida que o Banco do Brasil (BBAS3) se aproxima da divulgação dos seus resultados do terceiro trimestre de 2025, a instituição financeira enfrenta um cenário desafiador. As projeções indicam uma acentuada queda no lucro líquido, reflexo de uma série de fatores adversos que impactam diretamente o setor de agronegócios, onde o banco possui forte atuação. A rentabilidade, medida pelo Retorno sobre o Patrimônio (ROE), também deve registrar um recuo considerável, sinalizando um período de pressão intensa sobre os indicadores financeiros do banco.
Banco do Brasil (BBAS3): Desafios e Perspectivas Financeiras no 3T25
O Banco do Brasil (BBAS3) está prestes a divulgar um dos resultados trimestrais mais delicados de sua história recente. Analistas de mercado, como os da Genial Investimentos, preveem um lucro líquido de R$ 3,4 bilhões para o terceiro trimestre de 2025. Essa cifra representa uma diminuição de 9,4% em relação ao trimestre anterior e uma expressiva queda de 64% na comparação com o mesmo período de 2024. Consequentemente, o retorno sobre o patrimônio (ROE) deve atingir 7,4%, um patamar inferior ao custo de capital, indicando que a rentabilidade do banco permanece sob forte estresse.
As dificuldades são atribuídas a três pilares principais: a persistente inadimplência no segmento do agronegócio, o incremento das provisões imposto pela Resolução 4.966 do Banco Central, que exige a antecipação de perdas esperadas, e a restrição no reconhecimento de receitas de juros em operações com atrasos superiores a 90 dias. Esses elementos combinados resultam em um trimestre onde, apesar de uma possível melhoria na margem financeira, ela não será suficiente para compensar o substancial aumento nos custos de crédito.
O setor agrícola, em particular, permanece como o epicentro das preocupações. Entre abril e setembro de 2025, um volume expressivo de R$ 111,6 bilhões em operações de custeio, majoritariamente relacionadas às culturas de soja e milho, está programado para vencer. Essas culturas foram severamente afetadas por preços em baixa e eventos climáticos adversos. A Genial estima que as despesas com provisões para devedores duvidosos (PDD) possam alcançar R$ 16,3 bilhões no 3T25, um aumento de 61,7% em relação ao ano anterior. Além disso, a crescente inadimplência também se estende às carteiras de pessoas físicas e pequenas e médias empresas, ampliando ainda mais o risco de crédito.
Em meio a este cenário desafiador, a Medida Provisória (MP) 1.314 surge como um potencial, ainda que temporário, alívio. A MP permite a renegociação de dívidas rurais e contribui para a melhoria do capital regulatório dos bancos. O programa prevê a injeção de até R$ 12 bilhões via BNDES, complementados por recursos próprios das instituições. A Genial projeta que, caso o Banco do Brasil mobilize cerca de R$ 10 bilhões em funding próprio, ele poderá manter seu índice de capital principal (CET1) em torno de 11%. Contudo, o impacto dessa medida tende a ser mais limitado a 2025, com efeitos mais pronunciados esperados para 2026, dado que a MP pode expirar sem aprovação no Congresso. O prazo de 120 dias para a originação de recursos exige uma execução ágil e focada por parte do banco.
Para o ano corrente, a Genial revisou para baixo sua projeção de lucro líquido para o Banco do Brasil, de R$ 25,7 bilhões para R$ 21,2 bilhões, o que representa uma queda de 44% em relação a 2024. O ROE anual estimado é de 11,1%, refletindo um ciclo de crédito mais rigoroso e o impacto da nova metodologia de provisões. Apesar das pressões, o Banco do Brasil continua a ser negociado a múltiplos considerados atraentes, com um P/VP de 0,63x e um P/L de 5,6x para 2025. A recomendação de investimento é de “manter”, com um preço-alvo de R$ 22,80, indicando um potencial de valorização de 9,8% em relação à cotação de R$ 20,77 registrada em 21 de outubro.
A atual conjuntura do Banco do Brasil ressalta a intrínseca ligação entre o desempenho financeiro de grandes instituições e a saúde dos setores econômicos que elas обслуживают. A instabilidade no agronegócio e as exigências regulatórias criam um ambiente de cautela, mas também destacam a resiliência e a capacidade de adaptação do banco. A MP 1.314 oferece um respiro, mas a recuperação plena e sustentável dependerá fundamentalmente da estabilização do setor agrícola e de uma gestão eficiente dos desafios de crédito. Para os investidores, a mensagem é clara: embora o presente exija prudência, o potencial de valorização a longo prazo permanece, condicionado à superação das adversidades atuais e à normalização do ciclo econômico.