O Orçamento do Estado para 2026 foi desenhado com uma abordagem cautelosa, focando-se na estabilidade e na continuidade das políticas fiscais e sociais. Este documento, essencial para a gestão das finanças públicas portuguesas, detalha as principais medidas que moldarão a vida financeira dos cidadãos no próximo ano.
As Grandes Mudanças Fiscais e Sociais para 2026: Entenda o Impacto no Seu Dia a Dia!
As Perspetivas para o Orçamento Nacional: Uma Análise Detalhada das Limitações e Prioridades Governamentais
O Governo revelou o Orçamento do Estado para 2026, caracterizado pela ausência de grandes novidades e pouca flexibilidade para alterações. Foi enfatizado que, apesar de o Parlamento assumir a análise do documento, a margem para manobras é bastante reduzida, com um excedente previsto de apenas 0,1%. Medidas como o apoio à habitação, incluindo deduções no IRS para rendas e taxas de IVA reduzidas na construção, serão discutidas separadamente, sem impacto direto no orçamento do próximo ano. A principal mensagem é a necessidade de cautela financeira.
Ajustes no Rendimento: O Aumento do Salário Mínimo e a Sua Ligação Direta ao Mínimo de Existência
Em 2026, o salário mínimo nacional está projetado para subir para 920 euros, conforme o acordo que visa alcançar 1.100 euros até ao final da legislatura. Para garantir que este aumento não resulte num acréscimo de impostos para os trabalhadores com rendimentos mais baixos, o mínimo de existência será ajustado para 12.880 euros anuais, equivalente a 14 vezes o valor do novo salário mínimo, mantendo a isenção de IRS.
Ajustes na Tabela de Imposto de Renda: Implicações para os Contribuintes e a Receita Fiscal Projetada
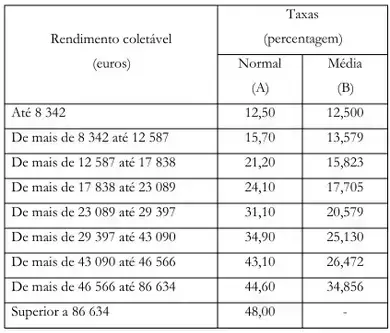
Os escalões do IRS serão atualizados em cerca de 3,51%, o que está abaixo do aumento salarial médio de 4,6% apurado na concertação social. Apesar de esta diferença poder sugerir um aumento da carga fiscal para alguns, o Ministro das Finanças garantiu que a maioria dos contribuintes continuará a beneficiar de um alívio fiscal devido às reduções de taxas aprovadas anteriormente. As novas taxas serão refletidas nas retenções na fonte a partir de janeiro, impactando diretamente os rendimentos mensais.
Incentivos à Produtividade: Novas Regras para Bónus e Gratificações Isentos de Imposto de Renda
Os bónus por desempenho e participação nos lucros manterão a isenção de IRS até 6% do salário base anual, mas apenas se a empresa conceder um aumento salarial de, no mínimo, 4,6%. Esta medida visa incentivar a produtividade ao mesmo tempo que promove o aumento dos salários, alinhando-se com os acordos de concertação social.
Suporte aos Idosos: O Reforço do Complemento Solidário e a Atualização das Pensões
O Complemento Solidário para Idosos (CSI) aumentará em 40 euros, fixando-se em 670 euros, com o objetivo de assegurar que nenhum reformado tenha um rendimento inferior a 870 euros até 2029. Este reforço, que representa um investimento de 140 milhões de euros, será complementado pela atualização das pensões conforme a legislação em vigor, dependendo da inflação registada em novembro.
Abono de Família: Acompanhamento da Inflação para Garantir o Poder de Compra das Famílias
O abono de família receberá um aumento de 27,6 milhões de euros em 2026. Este ajuste será feito de acordo com a variação da inflação, aplicando-se uniformemente a todos os escalões de rendimento e idades dos dependentes, assegurando que o valor do abono mantenha o seu poder de compra.
IMT e Habitação Jovem: Atualização dos Escalões e Manutenção da Isenção para Jovens Compradores
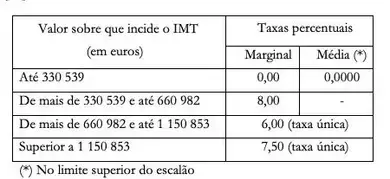
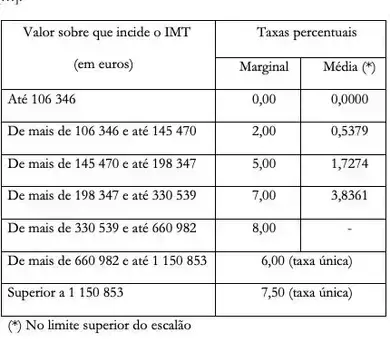
Os escalões do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) serão atualizados em quase 2%, elevando o limite de isenção para casas destinadas a habitação própria e permanente para 106.346 euros. A isenção de IMT para jovens até 35 anos que comprem a primeira casa, bem como a Garantia Pública para a Habitação Jovem, serão mantidas, com o limite de isenção a subir para 330.539 euros, facilitando o acesso à habitação.
Política de Combustíveis: O Futuro do Desconto Fiscal no Imposto sobre Produtos Petrolíferos
O Orçamento do Estado para 2026 não prevê a retirada imediata do desconto fiscal sobre o imposto sobre produtos petrolíferos (ISP). No entanto, o Governo pondera fazê-lo gradualmente, aproveitando as flutuações dos preços do petróleo para aumentar o imposto sem impactar o consumidor final. Mesmo sem a recuperação total do desconto, a receita fiscal dos combustíveis deverá atingir um novo recorde de 4.256 milhões de euros, impulsionada pelo aumento do consumo de gasolina.
Tributação de Veículos: Manutenção do Adicional sobre Gasóleo e Crescimento da Receita do IUC
Não estão previstas alterações ao Imposto Único de Circulação (IUC), mantendo-se o adicional sobre automóveis a gasóleo. Apesar de as taxas não mudarem, prevê-se que a receita do IUC aumente para 602 milhões de euros em 2026, um crescimento de 5,7%, atribuído à evolução do mercado automóvel e ao aumento do número de veículos em circulação.
Impostos sobre Consumo: Estabilidade Fiscal para Álcool e Tabaco e Novas Taxas para Bolsas de Nicotina
Os impostos especiais de consumo sobre álcool e tabaco não sofrerão agravamentos, mas espera-se um aumento da receita devido ao crescimento do consumo privado. As bolsas de nicotina, um novo produto, serão incluídas no imposto sobre o tabaco, com uma taxa de 0,065 euros por grama. Esta medida visa regular a tributação de novos produtos que contêm nicotina.
Reembolso Antecipado de Créditos: Uma Decisão em Aberto sobre a Manutenção da Isenção de Comissão
A isenção da comissão de reembolso antecipado para créditos à habitação com taxa variável, em vigor até ao final de 2025, ainda não tem decisão sobre a sua continuidade em 2026. O Governo informou que a decisão será tomada oportunamente, deixando em aberto esta importante medida para os mutuários.
Propriedade Rural: Prolongamento dos Incentivos ao Agrupamento de Terrenos Agrícolas
Os incentivos fiscais para o agrupamento de terrenos rústicos, introduzidos em 2025, serão prorrogados até ao final de 2026. Estes incluem isenções de IMT e Imposto de Selo, bem como de emolumentos sobre atos e contratos relacionados com operações de agrupamento, promovendo a consolidação de propriedades para aumentar a viabilidade económica da exploração rural.
Educação Superior: Aumento das Propinas e Reajuste na Contribuição Audiovisual
As propinas do ensino superior deverão aumentar para 710 euros no ano letivo 2026/2027. O Orçamento também prevê uma subida na transferência para a RTP proveniente da contribuição audiovisual, que passará de 196,3 milhões de euros em 2025 para 211,2 milhões de euros em 2026, representando um aumento de 7,6%.
Mobilidade e Ambiente: Alterações ao Imposto sobre Veículos e Adaptação a Novas Normas Europeias
O Orçamento para 2026 introduz uma alteração no código do Imposto sobre Veículos (ISV) para integrar o novo sistema europeu de medição de emissões, Euro 6e-bis. Esta mudança ajusta a tributação de veículos híbridos plug-in, permitindo uma taxa de 25% para aqueles com emissões de CO2 até 80 gramas por quilómetro, desde que homologados pela nova norma. Esta adaptação visa alinhar a legislação nacional com as diretrizes europeias e refletir de forma mais precisa as emissões reais dos veículos.
Apoio ao Alojamento de Bolseiros: Manutenção do Complemento sem Revisão para o Setor Privado
Os estudantes bolseiros deslocados continuarão a receber um complemento de alojamento de 40 euros mensais, até um máximo anual de 400 euros. Esta medida também se aplica a estagiários cujos estágios sejam obrigatórios para a conclusão da licenciatura. Contudo, a proposta orçamental remove a norma que previa uma revisão e aumento deste complemento para estudantes que arrendam no setor privado, indicando que não haverá novos ajustes para esta categoria.